Domain handwerker-recht.de kaufen?
Wir ziehen mit dem Projekt
handwerker-recht.de um.
Sind Sie am Kauf der Domain
handwerker-recht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handwerker-recht.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **

Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
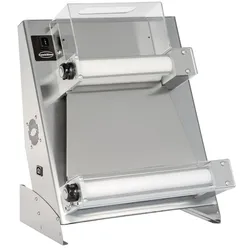
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
5 Jahre GewährleistungMit dieser erweiterten Gewährleistung ist Ihr Produktschlüssel bis zu 5 Jahre abgesichert. Sollte der Key unerwartet nicht funktionieren ,erhalten Sie selbstverständlich schnellen Support und eine passende Lösung von unserem Kundenservice.4,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB warranty extension 2 years - Emax 3 Verlängerte Gewährleistung Emax 31SDA129632R1 warranty extension 2 years - Emax 3 Vielfältiges Zubehör der offenen Leistungsschalter-Baureihe Emax 3 ermöglicht einen flexiblen und anpassbare Möglichkeit je nach Applikation. Die Leistungsanschlüsse sind horizontal oder vertikal orientierbar auswählbar. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sind für die Festeinbau- und ausfahrbaren Versionen lieferbar. Alle Emax 3 Leistungsschalter können mit Kommunikationsmodulen ausgestattet und adaptiv durch Softwarepakete erweitert werden2236,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Teigausroller Recht, Combisteel 7482.0017Teigausroller Recht, Combisteel 7482.0017. Breite (mm): 540. Tiefe (mm): 510. Höhe (mm): 680. Spannung (Volt): 230. Gesamtleistung (kW): 0.37. Frequenz (Hz): 50. Durchmesser (mm): 260-400. Steckerfertig: Ja. Bruttogewicht (kg): 45. Modellhinweise des Herstellers: Einstellbare Dicke: von 1 bis 4 mm.1042,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Powershot Verband - geringe Haftung - Steril, saugfähigErhältlich auch im 100er-Packung (QD6021SET)Größe: 10 x 10 cm Gering haftender Verband 10cm x 10cm.Steriles, stark absorbierendes Verbandspolster mit geringer Haftfähigkeit. Einzeln verpackt in einem Peel-Beutel zur Verwendung bei Schürfwunden, Risswunden und mäßig exsudierenden Wunden.0,50 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Internationales VertragsrechtInternationales Vertragsrecht , Das internationale Privatrecht der Schuldverträge , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 202112, Produktform: Leinen, Redaktion: Martiny, Dieter, Auflage: 22009, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: international; Ausland; Vertrag; Verträge; internationales Privatrecht; grenzüberschreitend; Vertragstypen; Kaufvertrag; Dienstleistungen; Immobilien; geistiges Eigentum; Franchise; Handelsvertreter; Finanzmarkt; Beförderungsvertrag; Verbrauchervertrag; Unternehmenskauf; Versicherungsvertrag; Arbeitsvertrag; Handbuch, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~International (Recht)~Internationales Recht~Schuld (finanziell) - Schuldrecht - Überschuldung~Vertragsrecht~Privatrecht~Zivilgesetz~Zivilrecht~Unternehmensrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Vertragsrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 2351, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Länge: 244, Breite: 181, Höhe: 65, Gewicht: 2196, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783504451554 9783504451547 9783504451530 9783504451523 9783504451516, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.